最近,“一万块的威力被严重低估了”成为热议话题。很多人第一反应是:一万块能做什么?在大城市,它可能只是一两个月房租,或一部新款手机。但恰恰是这种“不算多”的印象,让一万块的实际作用被长期忽略。它既不是改变命运的巨款,也不是无足轻重的零钱,而是一笔足以影响普通人选择空间的“中间力量”。
一万块到底是什么:不是巨款,而是缓冲垫
从财务角度看,一万块的核心价值不在于消费,而在于缓冲。对多数工薪阶层而言,它大致相当于几个月的基础生活开支,或一次突发事件的应急费用。当意外来临时——比如短期失业、家电更换、临时医疗支出——有没有这一万块,直接决定一个人是从容应对,还是被迫借债或打乱全部计划。
换句话说,一万块买不到自由,但能买到一个短暂的“不慌期”。这个不慌期,往往就是避免陷入恶性循环的关键。
为什么它的威力被低估:心理账户与比较陷阱
人们习惯用“大目标”衡量金钱:买房首付、买车、留学,动辄几十上百万。相比之下,一万块显得微不足道。但这是典型的比较陷阱——拿它和遥不可及的目标比,自然觉得没用;拿它和零存款比,意义完全不同。
另一个原因是心理账户。同样一万块,如果是工资结余,容易被日常消费悄悄吃掉;如果是刻意存下的“机会基金”,就会被赋予更高的决策权重。被低估的往往不是钱本身,而是人们对这笔钱用途的规划意识。
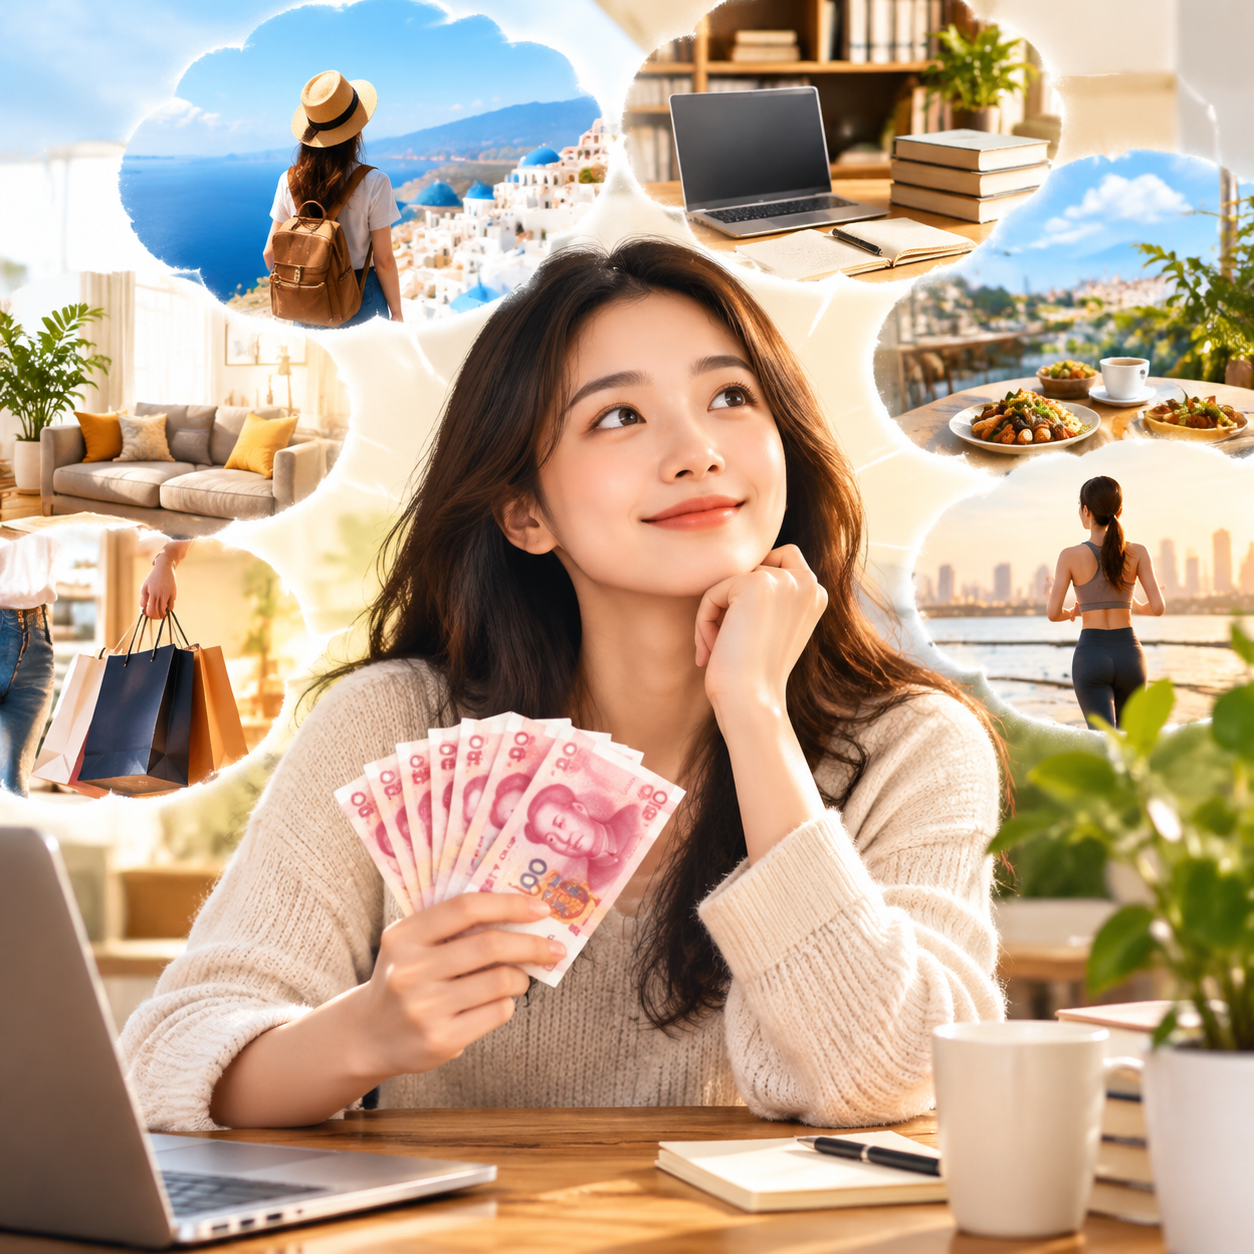
一万块能撬动什么:几个真实场景
- 应急缓冲:覆盖几个月的基本开销,避免因短期断收入而高息借贷。
- 技能投资:一门系统课程、一项职业认证或工具设备,可能带来收入结构的调整。
- 试错成本:小规模副业、内容创作或小生意启动,失败也不伤筋动骨。
- 谈判底气:有存款的人,在面对不合理工作安排时,拥有说“不”的余地。
这些场景的共同点是:一万块不直接产生巨大收益,但它改变了选择集。没有它,很多选项根本不在桌面上。
如何让一万块发挥应有威力
首先,把它和日常消费隔离。单独账户、单独记账,避免被无感支出侵蚀。其次,明确用途优先级:应急储备优先于高风险投资,技能提升优先于纯消费。再次,接受它的“有限性”——一万块不能解决所有问题,但能解决“完全没有”的问题。
更重要的是心态:不要因为金额不大就轻视积累。很多人的财务转折点,不是从十万百万开始,而是从认真对待第一笔一万元开始。
多方视角:不同人群眼中的一万块
对刚工作的年轻人,一万块可能是第一笔真正属于自己的安全感;对背负房贷的家庭,它可能是一次提前还款或应急储备;对自由职业者,它是淡季里的底气。同一笔钱,在不同人生阶段权重不同,但共同点是:有和没有,是两种状态。
当然,也要避免走向另一个极端——把一万块神化为万能解药。它无法替代长期收入增长、职业规划和风险保障。它的威力,恰恰在于作为起点和缓冲,而不是终点。
结语
“一万块的威力被严重低估了”之所以引发共鸣,是因为它戳中了一个朴素事实:普通人的财务改善,往往不是靠一笔巨款,而是靠一笔笔被认真对待的小钱。一万块不会让你财务自由,但它可能让你在关键节点上,多一个选项、少一次被迫。重新审视这笔钱,或许就是重新审视自己的财务起点。
© 版权声明
文章版权归作者所有,未经允许请勿转载。